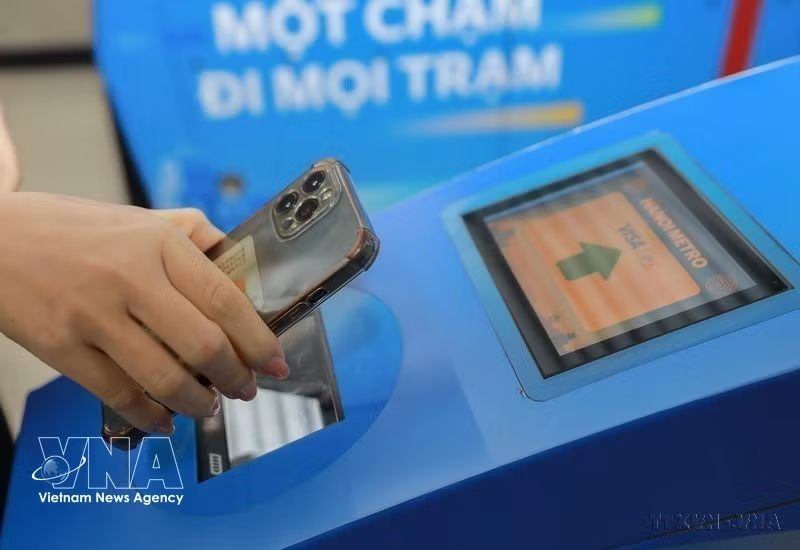
Del acceso al uso efectivo
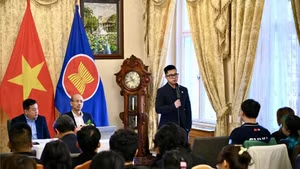
En el seminario “Promover la inclusión financiera: Impulso desde los pagos sin efectivo”, celebrado hoy en Hanói por el periódico "Thoi bao ngan hang" y el Banco Estatal de Vietnam, el editor jefe interino del rotativo, Nguyen Xuan Hai, destacó la creciente presencia de los pagos sin efectivo en el comercio, la salud, la educación, los servicios públicos y las actividades productivas.
Señaló que estos pagos constituyen uno de los pilares de la Estrategia Nacional de Inclusión Financiera para 2026-2030 y un “puente” hacia servicios como el ahorro, el crédito y los seguros.
Nguyen Thi Thu, subdirectora del Departamento de Pagos del Banco Estatal de Vietnam, indicó que los pagos digitales son cada vez más el primer punto de contacto de ciudadanos y empresas con el sistema financiero. Además de reducir las barreras geográficas y de costes, generan datos y contribuyen a mejorar la transparencia y la seguridad.
Hasta agosto de 2026, las operaciones de pago sin efectivo aumentaron un 34,56 por ciento en número y un 13,26 por ciento en valor interanual. Las transacciones en línea crecieron un 46,57 y un 21,77 por ciento, respectivamente; las realizadas mediante teléfonos móviles, un 35,33 y un 23,9 por ciento; y las efectuadas mediante códigos QR, un 6,66 y un 25,85 por ciento.
A finales de 2025, el 88,96 por ciento de los adultos disponía de una cuenta, mientras que el valor de los pagos sin efectivo equivalía a unas 28 veces el Producto Interno Bruto (PIB). Para 2030, Vietnam aspira a que el 95 por ciento de la población de 15 años o más tenga una cuenta y que el valor de esos pagos alcance 30 veces el PIB.
Nguyen Thi Thu subrayó que la próxima etapa debe pasar de la “cantidad” a la “calidad”, con servicios sencillos, transparentes y de costes razonables.
Nguyen Thanh Tung, subdirector general de la Sociedad Anónima de Pagos Nacionales de Vietnam (NAPAS), señaló que operaciones cotidianas como transferencias, pagos de electricidad y agua, matrículas, gastos hospitalarios o servicios públicos pueden contribuir a crear hábitos de uso de los servicios financieros formales.
Actualmente, NAPAS conecta a 70 organizaciones miembros, procesa unos 12 mil millones de transacciones al año y presta servicio a 100 millones de clientes, con más de 20 mil cajeros automáticos y 930 mil terminales POS/mPOS. Las transferencias rápidas 24/7 procesan más de 45 millones de operaciones diarias, mientras VietQR cuenta con el respaldo de 60 bancos y billeteras electrónicas.
Más acceso y seguridad
La ampliación de los servicios hacia zonas rurales y grupos con menor acceso constituye otro reto. Hasta el 30 de junio de 2026 había unos cinco mil 700 agentes de pago y 11 millones 450 mil cuentas de dinero móvil registradas, de las cuales seis millones 180 mil estaban activas, además de cinco mil 158 puntos de negocio de dinero móvil a nivel de comuna.
La seguridad también es decisiva. El sector bancario ha completado la depuración y verificación biométrica de 174 millones 500 mil expedientes de clientes individuales y dos millones 920 mil clientes institucionales. El sistema de alerta contra el fraude emitió unos cinco millones 600 mil avisos, tras los cuales los clientes suspendieron o cancelaron alrededor de un millón 900 mil transacciones, protegiendo más de 242 millones de dólares.
Thi Thu señaló que persisten desafíos como el uso habitual del efectivo, las diferencias en conocimientos financieros y competencias digitales y el riesgo de delitos tecnológicos sofisticados. También es necesario mejorar el intercambio de datos y la interoperabilidad entre la banca y sectores como los seguros, la salud y la educación.
Para el período 2026-2030, el Banco Estatal de Vietnam prioriza la calidad, eficiencia económica, integración, seguridad e integración internacional de los pagos sin efectivo. Entre las principales tareas figuran perfeccionar el marco institucional, ampliar las infraestructuras y redes de aceptación de pagos, diversificar los productos, reforzar la protección de datos y la prevención del fraude, y mejorar la educación financiera y las competencias digitales.
El reto ya no consiste sólo en abrir más cuentas, sino en lograr que se utilicen de forma habitual, segura y eficaz. Sólo así los pagos sin efectivo podrán convertirse realmente en una “puerta de entrada” a la inclusión financiera.